Trụ sở chính
Tầng 3, Số 69 Nguyễn Tất Tố, Lê Chân, Hải Phòng.


Chi tiết 22 tài khoản kế toán tại Dự thảo thay thế Thông tư 133 đang là nội dung được nhiều doanh nghiệp nhỏ và vừa, kế toán viên và người làm dịch vụ kế toán quan tâm. Theo Dự thảo Thông tư hướng dẫn Chế độ kế toán doanh nghiệp nhỏ và vừa thay thế Thông tư 133/2016/TT-BTC, hệ thống tài khoản kế toán dự kiến được tinh gọn từ 49 tài khoản xuống còn 22 tài khoản.
Việc rút gọn hệ thống tài khoản đi kèm với nhiều thay đổi đáng chú ý như gộp một số tài khoản có nội dung kinh tế tương đồng, giảm quy định về tài khoản cấp 2 và trao quyền chủ động hơn cho doanh nghiệp trong việc mở tài khoản chi tiết phục vụ yêu cầu quản lý.
Lưu ý: Nội dung dưới đây được tổng hợp theo Dự thảo thay thế Thông tư 133 đang được công bố, chưa phải quy định chính thức có hiệu lực. Doanh nghiệp vẫn cần căn cứ vào văn bản pháp luật hiện hành cho đến khi Thông tư mới được ban hành và có hiệu lực.
Theo Phụ lục I của Dự thảo thay thế Thông tư 133, hệ thống tài khoản kế toán áp dụng cho doanh nghiệp nhỏ và vừa được đề xuất rút gọn đáng kể.
Trong khi Thông tư 133/2016/TT-BTC hiện quy định hệ thống gồm 49 tài khoản cấp 1, Dự thảo mới đề xuất chỉ còn 22 tài khoản kế toán.
Điểm đáng chú ý không chỉ nằm ở việc giảm số lượng tài khoản mà còn ở cách tổ chức hệ thống tài khoản. Một số tài khoản được gộp lại để phản ánh các nhóm nghiệp vụ có bản chất tương đồng; đồng thời doanh nghiệp được chủ động mở tài khoản chi tiết phù hợp với đặc điểm hoạt động và nhu cầu quản lý.
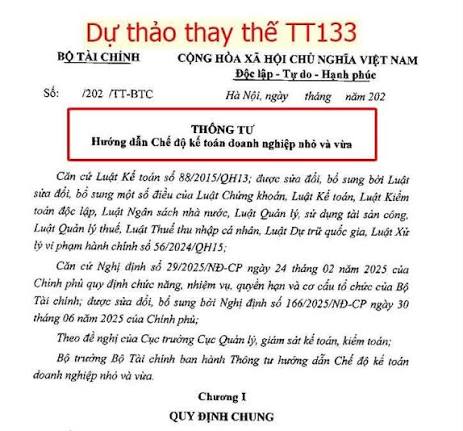
Dựa thảo thay thế TT133 đề xuất còn 22 tài khoản
Dưới đây là danh sách 22 tài khoản kế toán theo Dự thảo thay thế Thông tư 133 và những thay đổi đáng chú ý so với hệ thống tài khoản hiện hành.
| STT | Tài khoản theo Dự thảo | Nội dung chính | Thay đổi đáng chú ý |
|---|---|---|---|
| 1 | TK 111 – Tiền | Tiền mặt, tiền gửi không kỳ hạn, tiền đang chuyển, vàng tiền tệ | Gộp TK 111 và TK 112 |
| 2 | TK 121 – Các khoản đầu tư tài chính | Tiền gửi có kỳ hạn, chứng khoán kinh doanh, đầu tư nắm giữ đến ngày đáo hạn, đầu tư góp vốn | Gộp TK 121 và TK 128, đồng thời bổ sung nội dung đầu tư góp vốn |
| 3 | TK 131 – Phải thu của khách hàng | Các khoản phải thu của khách hàng | Cơ bản không thay đổi |
| 4 | TK 133 – Thuế GTGT được khấu trừ | Thuế GTGT đầu vào được khấu trừ | Cơ bản không thay đổi |
| 5 | TK 138 – Các khoản phải thu khác | Phải thu nội bộ, phải thu khác, tạm ứng, ký quỹ, ký cược | Gộp TK 136, 138 và 141 |
| 6 | TK 151 – Hàng tồn kho | Hàng mua đang đi đường, NVL, CCDC, CPSX dở dang, thành phẩm, hàng hóa, hàng gửi đi bán | Gộp các TK 151, 152, 153, 154, 155, 156, 157 |
| 7 | TK 211 – TSCĐ, BĐSĐT và chi phí chờ phân bổ | TSCĐ hữu hình, TSCĐ thuê tài chính, TSCĐ vô hình, BĐSĐT và chi phí chờ phân bổ | Gộp TK 211, 217 và 242 |
| 8 | TK 214 – Hao mòn tài sản cố định | Hao mòn các loại TSCĐ | Không còn quy định bắt buộc tài khoản cấp 2 |
| 9 | TK 215 – Tài sản sinh học | Vật nuôi, cây trồng | Tài khoản mới |
| 10 | TK 229 – Dự phòng tổn thất tài sản | Dự phòng giảm giá đầu tư, phải thu khó đòi, hàng tồn kho và tổn thất tài sản sinh học | Mở rộng nội dung phản ánh |
| 11 | TK 241 – Xây dựng cơ bản dở dang | Mua sắm, xây dựng, sửa chữa, bảo dưỡng, nâng cấp và cải tạo TSCĐ | Giảm quy định về tài khoản cấp 2 |
| 12 | TK 331 – Phải trả cho người bán | Các khoản phải trả người bán | Cơ bản không thay đổi |
| 13 | TK 333 – Thuế và các khoản phải nộp Nhà nước | Các khoản thuế và nghĩa vụ phải nộp | Cơ bản không thay đổi |
| 14 | TK 338 – Các khoản phải trả, phải nộp khác | Phải trả người lao động, phải trả nội bộ, dự phòng phải trả, các quỹ... | Gộp TK 334, 335, 336, 338, 352, 353, 356 |
| 15 | TK 341 – Vay và nợ thuê tài chính | Các khoản vay và nợ thuê tài chính | Cơ bản không thay đổi |
| 16 | TK 411 – Vốn đầu tư của chủ sở hữu | Vốn góp, thặng dư vốn, vốn khác | Gộp TK 411 và TK 419 |
| 17 | TK 418 – Các quỹ thuộc vốn chủ sở hữu | Các quỹ thuộc vốn chủ sở hữu và chênh lệch tỷ giá do chuyển đổi BCTC | Mở rộng nội dung phản ánh |
| 18 | TK 421 – Lợi nhuận sau thuế chưa phân phối | Lợi nhuận sau thuế chưa phân phối | Không thay đổi đáng kể về nội dung |
| 19 | TK 511 – Doanh thu | Doanh thu bán hàng, cung cấp dịch vụ, doanh thu tài chính, thu nhập khác | Gộp TK 511, 515 và 711 |
| 20 | TK 611 – Chi phí | Giá vốn, chi phí tài chính, chi phí quản lý kinh doanh và chi phí khác | Gộp TK 611, 631, 632, 635, 642 và 811 |
| 21 | TK 811 – Chi phí thuế thu nhập doanh nghiệp | Chi phí thuế TNDN | Thay đổi số hiệu so với TK 821 theo hệ thống hiện hành |
| 22 | TK 911 – Xác định kết quả kinh doanh | Xác định kết quả hoạt động kinh doanh | Cơ bản không thay đổi |
Lưu ý về số hiệu: Một số bảng tổng hợp trên internet có thể xuất hiện sai lệch số hiệu ở dòng tài khoản liên quan đến TSCĐ. Theo nội dung Dự thảo được tham khảo, nhóm TK 211 được sử dụng để gộp các nội dung của TK 211, 217 và 242.
Xem thêm: Quy định mới về BHXH, BHYT từ tháng 9/2026: 4 điểm doanh nghiệp và người lao động cần nắm rõ
Một trong những thay đổi quan trọng nhất của dự thảo là gộp nhiều tài khoản có nội dung kinh tế liên quan thành một tài khoản tổng hợp.
Dự thảo đề xuất gộp TK 111 – Tiền mặt và TK 112 – Tiền gửi ngân hàng vào TK 111 – Tiền.
Nội dung phản ánh của tài khoản bao gồm:
Tiền mặt.
Tiền gửi không kỳ hạn.
Tiền đang chuyển.
Vàng tiền tệ.
Dự thảo không còn quy định cứng về tài khoản cấp 2 mà doanh nghiệp có thể tự mở tài khoản chi tiết để theo dõi từng loại tiền phù hợp với hoạt động và yêu cầu quản lý.
TK 121 được đề xuất sử dụng để phản ánh nhiều khoản đầu tư tài chính, bao gồm:
Tiền gửi có kỳ hạn.
Chứng khoán kinh doanh.
Các khoản đầu tư nắm giữ đến ngày đáo hạn.
Các khoản cho vay.
Đầu tư trái phiếu.
Đầu tư góp vốn vào đơn vị khác.
Như vậy, nhóm tài khoản này được thiết kế theo hướng tổng hợp hơn so với hệ thống hiện hành.
Dự thảo đề xuất gộp các nội dung của:
TK 136 – Phải thu nội bộ.
TK 138 – Phải thu khác.
TK 141 – Tạm ứng.
Ngoài ra, nội dung còn bao gồm các khoản ký quỹ, ký cược. Doanh nghiệp có thể tự mở tài khoản chi tiết để phục vụ việc theo dõi và quản trị.
Đây là một trong những nhóm có mức độ thay đổi lớn.
Dự thảo đề xuất gộp các tài khoản:
151 + 152 + 153 + 154 + 155 + 156 + 157
vào TK 151 – Hàng tồn kho.
Nhóm tài khoản này bao quát:
Hàng mua đang đi đường.
Nguyên liệu, vật liệu.
Công cụ, dụng cụ.
Chi phí sản xuất, kinh doanh dở dang.
Sản phẩm.
Hàng hóa.
Hàng gửi đi bán.
Doanh nghiệp sẽ chủ động mở tài khoản chi tiết để quản lý từng loại hàng tồn kho theo đặc điểm kinh doanh thực tế.
Dự thảo đề xuất hợp nhất nội dung của:
TK 211 – Tài sản cố định.
TK 217 – Bất động sản đầu tư.
TK 242 – Chi phí trả trước.
Theo đó, TK 211 mới sẽ phản ánh TSCĐ hữu hình, TSCĐ thuê tài chính, TSCĐ vô hình, BĐSĐT và chi phí chờ phân bổ.
Một thay đổi đáng chú ý khác là đề xuất gộp nhiều tài khoản công nợ và quỹ vào TK 338.
Các tài khoản được đề xuất gộp gồm:
334 + 335 + 336 + 338 + 352 + 353 + 356 → TK 338
Nội dung bao gồm các khoản phải trả người lao động, phải trả nội bộ, phải trả phải nộp khác, dự phòng phải trả, quỹ khen thưởng phúc lợi và quỹ phát triển khoa học công nghệ.
Dự thảo đề xuất gộp TK 411 và TK 419 vào TK 411.
Tài khoản này phản ánh vốn góp của chủ sở hữu, thặng dư vốn và các khoản vốn khác.
Dự thảo đề xuất gộp:
TK 511 + TK 515 + TK 711 → TK 511
Theo đó, TK 511 có thể phản ánh:
Doanh thu bán hàng và cung cấp dịch vụ.
Doanh thu hoạt động tài chính.
Thu nhập khác.
Đây cũng là nhóm có thay đổi lớn.
Dự thảo đề xuất gộp:
TK 611 + TK 631 + TK 632 + TK 635 + TK 642 + TK 811 → TK 611
Nội dung bao gồm giá vốn hàng bán, chi phí tài chính, chi phí quản lý kinh doanh và chi phí khác. Doanh nghiệp được chủ động mở tài khoản chi tiết phù hợp với nhu cầu quản lý.
Xem thêm: Quy định mới về BHXH, BHYT từ tháng 9/2026
Có. Một điểm xuyên suốt trong Dự thảo là giảm quy định cứng về tài khoản cấp 2 và tăng tính chủ động cho doanh nghiệp.
Theo hướng đề xuất, khi cần theo dõi chi tiết phục vụ quản lý, doanh nghiệp có thể tự mở tài khoản chi tiết phù hợp với:
Đặc điểm sản xuất, kinh doanh.
Yêu cầu quản trị doanh nghiệp.
Đặc điểm của từng nghiệp vụ kinh tế phát sinh.
Tuy nhiên, việc tổ chức tài khoản chi tiết vẫn phải bảo đảm phản ánh đúng nội dung kinh tế của nghiệp vụ và không làm thay đổi nội dung, phương pháp kế toán cũng như các chỉ tiêu trình bày trên báo cáo tài chính.
Nếu Dự thảo được ban hành theo hướng hiện tại, việc thay đổi hệ thống tài khoản sẽ tác động đáng kể đến công tác kế toán tại doanh nghiệp nhỏ và vừa.
Việc giảm từ 49 xuống 22 tài khoản giúp hệ thống tài khoản trở nên cô đọng hơn, đặc biệt đối với các doanh nghiệp có quy mô nhỏ và không phát sinh quá nhiều nghiệp vụ đặc thù.
Thay vì phụ thuộc quá nhiều vào hệ thống tài khoản cấp 2 được quy định sẵn, doanh nghiệp có thể xây dựng hệ thống tài khoản chi tiết phù hợp với hoạt động thực tế.
Nếu Dự thảo được ban hành và có hiệu lực, doanh nghiệp có thể phải thực hiện các công việc như:
Rà soát hệ thống tài khoản đang sử dụng.
Xây dựng lại tài khoản chi tiết.
Thiết lập lại danh mục tài khoản trên phần mềm kế toán.
Kiểm tra số dư đầu kỳ.
Thực hiện chuyển đổi số dư theo hướng dẫn.
Kiểm tra lại cách lập và trình bày báo cáo tài chính.
Đặc biệt, Dự thảo có đề xuất quy định về chuyển đổi số dư trên sổ kế toán khi doanh nghiệp chuyển từ Thông tư 133 sang chế độ kế toán mới.
Xem thêm: Mua hàng không có hóa đơn 2026: Trường hợp nào được phép và hồ sơ cần gì?
Mặc dù chưa cần chuyển đổi ngay theo Dự thảo, kế toán doanh nghiệp có thể chủ động rà soát:
Hệ thống tài khoản đang sử dụng.
Các tài khoản cấp 2 và cấp 3 trên phần mềm kế toán.
Số dư từng tài khoản.
Cách theo dõi công nợ phải thu, phải trả.
Cách quản lý hàng tồn kho.
Danh mục doanh thu và chi phí.
Hệ thống báo cáo quản trị.
Cách lập và đối chiếu báo cáo tài chính.
Việc chuẩn bị trước sẽ giúp doanh nghiệp giảm thời gian xử lý khi Thông tư thay thế chính thức được ban hành.
Xem thêm: Những Thay Đổi Mới Nhất Về Bảo Hiểm Xã Hội 2026 — Các Quy Định Cần Biết
Theo Dự thảo, hệ thống tài khoản kế toán dành cho doanh nghiệp nhỏ và vừa được đề xuất rút từ 49 tài khoản xuống còn 22 tài khoản.
Chưa. Đây là hệ thống tài khoản được đề xuất trong Dự thảo thay thế Thông tư 133. Doanh nghiệp vẫn cần thực hiện theo quy định hiện hành cho đến khi văn bản mới chính thức được ban hành và có hiệu lực.
TK 111 được đề xuất phản ánh nhóm Tiền, bao gồm tiền mặt, tiền gửi không kỳ hạn, tiền đang chuyển và vàng tiền tệ. Dự thảo đề xuất gộp nội dung hiện đang được phản ánh tại TK 111 và TK 112.
Không. Theo Dự thảo, TK 151 được đề xuất sử dụng cho Hàng tồn kho, bao gồm nhiều nhóm như nguyên liệu, vật liệu, công cụ dụng cụ, sản phẩm, hàng hóa và hàng gửi đi bán.
Có. Một trong những tài khoản đáng chú ý là TK 215 – Tài sản sinh học, phản ánh vật nuôi và cây trồng.
Theo hướng đề xuất của Dự thảo, doanh nghiệp được chủ động mở tài khoản chi tiết để đáp ứng yêu cầu quản lý, nhưng phải bảo đảm phù hợp với nội dung kinh tế của nghiệp vụ và không làm thay đổi nội dung, phương pháp kế toán cũng như chỉ tiêu trên báo cáo tài chính.
Liên hệ ngay để được tư vấn chi tiết về các nghiệp vụ Kế toán - Thuế tại Kế toán Ngọc Vân
Chi tiết 22 tài khoản kế toán tại Dự thảo thay thế Thông tư 133 cho thấy định hướng đơn giản hóa và tinh gọn hệ thống tài khoản kế toán dành cho doanh nghiệp nhỏ và vừa.
Điểm nổi bật của Dự thảo là đề xuất giảm từ 49 xuống 22 tài khoản, đồng thời gộp nhiều nhóm tài khoản có nội dung tương đồng như tiền, các khoản phải thu, hàng tồn kho, vốn chủ sở hữu, doanh thu và chi phí. Bên cạnh đó, doanh nghiệp được đề xuất chủ động hơn trong việc mở tài khoản chi tiết theo nhu cầu quản lý.
Tuy nhiên, cần nhấn mạnh rằng đây mới là Dự thảo thay thế Thông tư 133, chưa phải quy định chính thức có hiệu lực. Doanh nghiệp và kế toán cần tiếp tục theo dõi văn bản chính thức để thực hiện chuyển đổi hệ thống tài khoản đúng thời điểm và đúng quy định.