
Trụ sở chính
Tầng 3, Số 69 Nguyễn Tất Tố, Lê Chân, Hải Phòng.


Hạch toán tiền thưởng cuối năm đúng chuẩn mực kế toán là nghiệp vụ quan trọng giúp doanh nghiệp ghi nhận chính xác chi phí, khấu trừ đúng nghĩa vụ thuế và bảo vệ tính hợp lệ của hồ sơ quyết toán. Căn cứ theo hướng dẫn tại Tài khoản 334 ban hành kèm theo Thông tư 99/2025/TT-BTC, bút toán định khoản sẽ được phân chia rõ ràng dựa trên nguồn chi trả của doanh nghiệp.
Bài viết dưới đây từ Kế Toán Thuế Ngọc Vân sẽ hướng dẫn chi tiết từng trường hợp định khoản, quy định tính thuế thu nhập cá nhân (TNCN) và biểu mẫu chứng từ áp dụng theo quy định mới nhất.
Tùy thuộc vào việc doanh nghiệp sử dụng nguồn kinh phí từ chi phí sản xuất kinh doanh hay trích từ Quỹ khen thưởng, kế toán sẽ thực hiện các bút toán tương ứng qua Tài khoản 334 - Phải trả người lao động.
Nếu doanh nghiệp không sử dụng Quỹ khen thưởng mà hạch toán trực tiếp khoản thưởng cuối năm vào chi phí hoạt động sản xuất, kinh doanh trong kỳ, kế toán ghi nhận theo trình tự sau:
Khi xác định số tiền thưởng phải trả cho người lao động:
Nợ các TK 622, 623, 627, 641, 642, 241,... (tùy theo bộ phận sử dụng lao động)
Có TK 334 - Phải trả người lao động.
Khi khấu trừ thuế TNCN đối với khoản thưởng (nếu người lao động thuộc diện chịu thuế):
Nợ TK 334 - Phải trả người lao động
Có TK 3335 - Thuế thu nhập cá nhân.
Khi thực hiện chi trả tiền thưởng thực tế cho người lao động:
Nợ TK 334 - Phải trả người lao động
Có các TK 111, 112.
Khi nộp thuế TNCN đã khấu trừ vào ngân sách nhà nước:
Nợ TK 3335 - Thuế thu nhập cá nhân
Có các TK 111, 112.
Nếu doanh nghiệp đã trích lập Quỹ khen thưởng và quyết định sử dụng nguồn quỹ này để chi thưởng cuối năm cho cán bộ, nhân viên, kế toán định khoản như sau:
Khi xác định khoản tiền thưởng phải trả từ quỹ:
Nợ TK 353 - Quỹ khen thưởng, phúc lợi (chi tiết TK 3531 - Quỹ khen thưởng)
Có TK 334 - Phải trả người lao động.
Khi khấu trừ thuế TNCN trước khi chi trả (nếu có):
Nợ TK 334 - Phải trả người lao động
Có TK 3335 - Thuế thu nhập cá nhân.
Khi chi trả tiền thưởng cho người lao động:
Nợ TK 334 - Phải trả người lao động
Có các TK 111, 112.
Khi nộp tiền thuế TNCN vào ngân sách nhà nước:
Nợ TK 3335 - Thuế thu nhập cá nhân
Có các TK 111, 112.
| Nghiệp vụ phát sinh | Nguồn từ Chi phí SXKD | Nguồn từ Quỹ khen thưởng |
| 1. Xác định tiền thưởng phải trả | Nợ TK 622, 623, 627, 641, 642... / Có TK 334 | Nợ TK 3531 / Có TK 334 |
| 2. Khấu trừ thuế TNCN (nếu có) | Nợ TK 334 / Có TK 3335 | Nợ TK 334 / Có TK 3335 |
| 3. Chi trả tiền thưởng thực tế | Nợ TK 334 / Có TK 111, 112 | Nợ TK 334 / Có TK 111, 112 |
| 4. Nộp thuế TNCN vào NSNN | Nợ TK 3335 / Có TK 111, 112 | Nợ TK 3335 / Có TK 111, 112 |
Cách hạch toán tiền thưởng cuối năm
Có. Tiền thưởng cuối năm trả cho người lao động phải tính vào thu nhập chịu thuế TNCN khi xác định thu nhập từ tiền lương, tiền công.
Căn cứ tại điểm a khoản 2 Điều 3 Luật Thuế thu nhập cá nhân 2025 và điểm a khoản 4 Điều 8 Nghị định 253/2026/NĐ-CP:
Tiền lương, tiền công và các khoản có tính chất tiền lương, tiền công đều thuộc thu nhập chịu thuế TNCN (trừ các trường hợp được miễn hoặc không tính vào thu nhập chịu thuế).
Các khoản tiền thưởng không tính vào thu nhập chịu thuế chỉ bao gồm: tiền thưởng kèm theo danh hiệu được Nhà nước phong tặng, danh hiệu thi đua khen thưởng theo luật định, giải thưởng quốc gia/quốc tế được Nhà nước thừa nhận, tiền thưởng cải tiến kỹ thuật/sáng chế được cơ quan có thẩm quyền công nhận hoặc tiền thưởng phát hiện, khai báo hành vi vi phạm pháp luật.
Do tiền thưởng cuối năm là khoản chi trả căn cứ vào kết quả, hiệu quả làm việc tại doanh nghiệp nên không thuộc diện được miễn trừ. Kế toán cần tổng hợp khoản thưởng này vào thu nhập chịu thuế trong kỳ chi trả để tính và khấu trừ thuế TNCN theo biểu thuế quy định.
Xem thêm: Tiền Thưởng Có Tính Thuế TNCN Không? Quy Định Mới Nhất
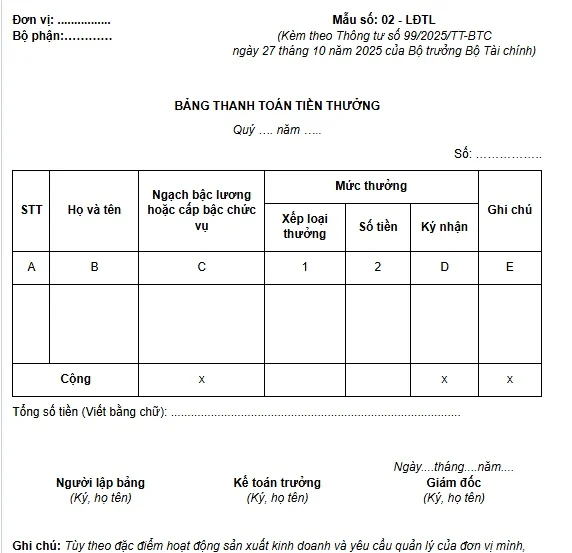
Để đủ điều kiện ghi sổ kế toán và giải trình chi phí hợp lý khi quyết toán thuế, doanh nghiệp cần lập đầy đủ chứng từ theo Mẫu số 02 - LĐTL (Bảng thanh toán tiền thưởng) ban hành tại Phụ lục 1 Thông tư 99/2025/TT-BTC.
Mục đích sử dụng: Xác nhận chính xác số tiền thưởng của từng cá nhân, làm cơ sở tính thu nhập chịu thuế cho người lao động và làm căn cứ ghi sổ kế toán.
Hướng dẫn lập và trách nhiệm ghi sổ:
Phần tiêu đề: Góc trên bên trái của bảng phải ghi rõ tên đơn vị và bộ phận được nhận thưởng.
Cột A, B, C: Ghi lần lượt số thứ tự, họ và tên, ngạch bậc lương hoặc cấp bậc chức vụ của người lao động được thưởng.
Cột 1, 2: Ghi rõ loại thưởng được bình xét và số tiền thưởng tương ứng cho từng loại.
Cột D: Người lao động ký xác nhận trực tiếp (áp dụng đối với trường hợp chi trả thưởng bằng tiền mặt).
Chữ ký phê duyệt: Bảng thanh toán tiền thưởng bắt buộc phải có đầy đủ chữ ký và họ tên của người lập biểu, kế toán trưởng và giám đốc doanh nghiệp.
Giai đoạn cuối năm là thời điểm phát sinh nhiều khoản chi thưởng, phụ cấp và quyết toán thuế phức tạp. Việc áp dụng sai nguồn chi, thiếu chứng từ ký nhận hoặc khấu trừ sai thuế TNCN dễ khiến doanh nghiệp bị loại trừ chi phí hợp lý khi cơ quan thuế thanh kiểm tra.
Nếu doanh nghiệp của bạn cần hỗ trợ rà soát chứng từ lương thưởng, cập nhật hệ thống sổ sách theo Thông tư 99/2025/TT-BTC hoặc chuẩn bị hồ sơ quyết toán thuế cuối năm an toàn, hãy tham khảo ngay Dịch vụ kế toán trọn gói và Dịch vụ gỡ rối, rà soát sổ sách kế toán của Kế Toán Thuế Ngọc Vân. Đội ngũ chuyên gia giàu kinh nghiệm của chúng tôi luôn sẵn sàng đồng hành giúp doanh nghiệp tối ưu chi phí và tuân thủ đúng pháp luật.
CÔNG TY TNHH DỊCH VỤ DOANH NGHIỆP NGỌC VÂN
Hotline / Zalo tư vấn miễn phí: 0941 233 469 - 0789 368 883
Email: [email protected]
Website: https://vnyuyun.com/
Trụ sở chính: Tầng 3, Số 69 Nguyễn Tất Tố, Lê Chân, Hải Phòng.
Chi nhánh: Tầng 6, Số 2 Ngõ 18, Nguyễn Cơ Thạch, Từ Liêm, Hà Nội
Chi nhánh: Số 88, Đường 20/8, Phường Hà Giang 1, Tuyên Quang


