Trụ sở chính
Tầng 3, Số 69 Nguyễn Tất Tố, Lê Chân, Hải Phòng.


Mua hàng không có hóa đơn là vấn đề được nhiều doanh nghiệp quan tâm. Theo quy định hiện hành, không phải mọi trường hợp mua hàng không có hóa đơn đều được tính vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp (TNDN). Doanh nghiệp chỉ được áp dụng cơ chế này đối với một số trường hợp nhất định và phải chuẩn bị đầy đủ chứng từ, hồ sơ theo quy định.
Căn cứ điểm b khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP, một số khoản chi dù không có hóa đơn vẫn có thể được tính vào chi phí được trừ khi xác định thu nhập chịu thuế nếu đáp ứng đầy đủ các điều kiện theo quy định.
05 trường hợp mua hàng không có hóa đơn
Cụ thể, doanh nghiệp có thể mua hàng không có hóa đơn trong các trường hợp sau:
Doanh nghiệp mua sản phẩm nông nghiệp, lâm nghiệp, thủy sản của người trực tiếp sản xuất hoặc đánh bắt và trực tiếp bán ra.
Ví dụ: doanh nghiệp mua rau, củ, quả, thủy sản hoặc các sản phẩm nông nghiệp khác trực tiếp từ người sản xuất, đánh bắt.
Bao gồm các sản phẩm thủ công làm bằng: đay, cói, tre, nứa, lá, song, mây, rơm, vỏ dừa, sọ dừa,...Hoặc nguyên liệu tận dụng từ sản phẩm nông nghiệp của người sản xuất thủ công trực tiếp bán ra.
Trường hợp doanh nghiệp mua phế liệu trực tiếp từ người thu nhặt thì có thể thuộc diện mua hàng không có hóa đơn theo quy định.
Doanh nghiệp mua đồ dùng hoặc tài sản của hộ gia đình, cá nhân trực tiếp bán ra cũng thuộc một trong các trường hợp được áp dụng cơ chế chứng từ thay cho hóa đơn.
Doanh nghiệp mua hàng hóa, dịch vụ của cá nhân hoặc hộ kinh doanh có mức doanh thu dưới ngưỡng doanh thu chịu thuế giá trị gia tăng cũng có thể thuộc trường hợp mua hàng không có hóa đơn.
Tuy nhiên, để khoản chi được chấp nhận khi tính thuế TNDN, doanh nghiệp vẫn phải đáp ứng đầy đủ các điều kiện về chứng từ và thanh toán theo quy định.
Xem thêm: Thời điểm xuất hóa đơn xây dựng theo quy định mới nhất – Mức phạt khi xuất sai thời điểm
Câu trả lời là có thể, nhưng không phải mọi khoản mua hàng không có hóa đơn đều được tính vào chi phí được trừ.
Doanh nghiệp phải chứng minh khoản chi thực tế phát sinh, phục vụ hoạt động sản xuất kinh doanh và đáp ứng các yêu cầu về chứng từ, thanh toán.
Theo nội dung được nêu tại Điều 9 Luật Thuế thu nhập doanh nghiệp 2025 và Nghị định 320/2025/NĐ-CP, doanh nghiệp cần đáp ứng các điều kiện cơ bản sau:
Khoản tiền doanh nghiệp chi mua hàng hóa, dịch vụ phải thực tế phát sinh và có liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp.
Đối với các trường hợp đặc thù được phép mua hàng không có hóa đơn, doanh nghiệp phải sử dụng các loại chứng từ thay thế theo quy định.
Đối với trường hợp mua hàng hóa, dịch vụ và các khoản thanh toán khác từng lần có giá trị từ 5 triệu đồng trở lên, doanh nghiệp phải đáp ứng yêu cầu về chứng từ thanh toán không dùng tiền mặt theo quy định.
Riêng đối với trường hợp mua hàng hóa, dịch vụ trong ngày của từng hộ, cá nhân từ 5 triệu đồng trở lên, việc thanh toán cũng phải thực hiện không dùng tiền mặt theo nội dung được nêu trong tài liệu.
Khoản chi phải không thuộc nhóm các khoản chi không được trừ khi xác định thu nhập chịu thuế theo quy định pháp luật thuế TNDN.
Xem thêm: Xuất Hóa Đơn Hàng Tặng Không Thu Tiền: Hướng Dẫn Đầy Đủ Theo Quy Định 2026
Mặc dù không có hóa đơn, doanh nghiệp vẫn cần xây dựng đầy đủ hồ sơ chứng minh giao dịch.
Theo tài liệu cung cấp, hồ sơ để chứng minh khoản chi được trừ gồm các giấy tờ quan trọng sau:
Doanh nghiệp cần có chứng từ chi trả tiền theo quy định của pháp luật về kế toán, hóa đơn, chứng từ.
Đối với trường hợp giá trị mua hàng hóa, dịch vụ trong ngày của từng hộ, cá nhân từ 5 triệu đồng trở lên, doanh nghiệp phải thanh toán không dùng tiền mặt.
Doanh nghiệp phải lập Bảng kê thu mua hàng hóa, dịch vụ theo Mẫu số 02/TNDN.
Bảng kê phải do người đại diện theo pháp luật hoặc người được ủy quyền của doanh nghiệp ký và chịu trách nhiệm.
Đây là một trong những hồ sơ quan trọng để chứng minh việc mua hàng không có hóa đơn thuộc đúng trường hợp được phép theo quy định.
Mẫu 02/TNDN là bảng kê thu mua hàng hóa, dịch vụ không có hóa đơn được sử dụng trong các trường hợp thuộc diện được lập bảng kê theo quy định.
Theo tài liệu, mẫu bảng kê được ban hành kèm theo Thông tư 20/2026/TT-BTC.
Bảng kê cần phản ánh đầy đủ thông tin về doanh nghiệp, người bán, hàng hóa, số lượng, đơn giá và tổng giá trị thanh toán.
Doanh nghiệp cần lưu ý bảng kê phải phản ánh đúng thực tế giao dịch mua hàng, không được lập khống hoặc ghi thông tin không chính xác.
Doanh nghiệp căn cứ số lượng hàng hóa, dịch vụ thực tế mua của người bán không có hóa đơn để lập bảng kê theo thứ tự thời gian mua.
Theo nội dung tài liệu, doanh nghiệp ghi đầy đủ các chỉ tiêu trên bảng kê và tổng hợp bảng kê hàng tháng. Trường hợp doanh nghiệp có nhiều trạm thu mua thì từng trạm thu mua phải lập bảng kê riêng, sau đó doanh nghiệp lập bảng kê tổng hợp chung.
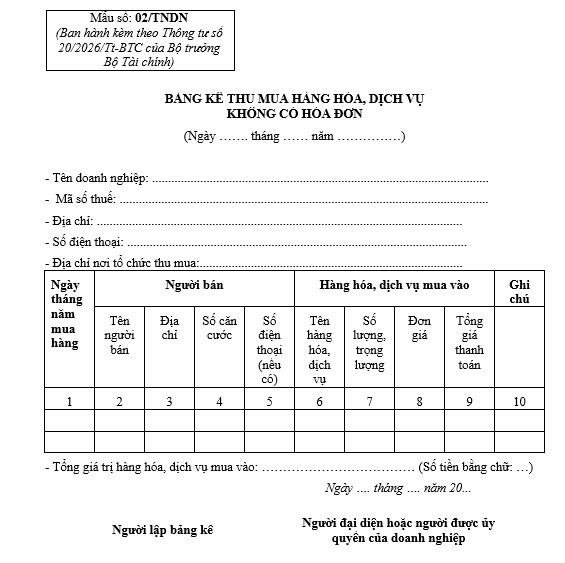
Lập bảng kê 02/TNDN
Các thông tin đầu bảng gồm:
Công thức xác định:
Tổng giá thanh toán = Số lượng × Đơn giá
Ghi chú: Ghi các thông tin cần thiết khác như hình thức thanh toán, đặc điểm hàng hóa hoặc những nội dung cần lưu ý khác.
Xem thêm: Xuất hóa đơn ăn uống theo quy định mới nhất từ 01/07/2026
Đây là nội dung doanh nghiệp đặc biệt cần lưu ý.
Theo tài liệu cung cấp, trường hợp giá trị mua hàng hóa, dịch vụ trong ngày của từng hộ, cá nhân từ 5 triệu đồng trở lên thì phải thanh toán không dùng tiền mặt.
Do đó, khi thực hiện mua hàng không có hóa đơn, doanh nghiệp cần kiểm tra giá trị giao dịch và phương thức thanh toán để tránh trường hợp khoản chi không đáp ứng điều kiện được trừ khi tính thuế TNDN.
Để hạn chế rủi ro khi hạch toán và quyết toán thuế, doanh nghiệp nên kiểm tra kỹ trước khi đưa khoản mua hàng không có hóa đơn vào chi phí.
Không phải cứ mua hàng từ cá nhân hoặc hộ kinh doanh mà doanh nghiệp đều được lập bảng kê thay cho hóa đơn. Trước tiên cần xác định giao dịch có thuộc một trong các trường hợp được pháp luật cho phép hay không.
Thông tin trên bảng kê, chứng từ thanh toán và hồ sơ liên quan cần thống nhất với giao dịch thực tế.
Đặc biệt với giao dịch đạt ngưỡng 5 triệu đồng trở lên, doanh nghiệp cần kiểm tra yêu cầu thanh toán không dùng tiền mặt theo quy định áp dụng cho trường hợp cụ thể.
Bảng kê cần được lập căn cứ vào hàng hóa, dịch vụ thực tế mua vào, theo thứ tự thời gian và tổng hợp theo quy định.
Xem thêm: Quy định mới về BHXH, BHYT từ tháng 9/2026: 4 điểm doanh nghiệp và người lao động cần nắm rõ
Có thể được, nếu giao dịch thuộc trường hợp được pháp luật cho phép và doanh nghiệp đáp ứng đầy đủ các điều kiện về chứng từ, thanh toán và hồ sơ liên quan.
Theo nội dung quy định được nêu trong tài liệu, mua sản phẩm nông, lâm, thủy sản trực tiếp từ người sản xuất, đánh bắt bán ra là một trong các trường hợp thuộc diện được lập chứng từ, bảng kê thay cho hóa đơn theo điều kiện quy định.
Trường hợp mua phế liệu của người trực tiếp thu nhặt thuộc một trong các trường hợp được nêu trong Nghị định 320/2025/NĐ-CP mà tài liệu dẫn chiếu.
Theo nội dung tài liệu, trường hợp giá trị mua hàng hóa, dịch vụ trong ngày của từng hộ, cá nhân từ 5 triệu đồng trở lên phải thanh toán không dùng tiền mặt.
Theo tài liệu, doanh nghiệp sử dụng Mẫu số 02/TNDN – Bảng kê thu mua hàng hóa, dịch vụ không có hóa đơn ban hành kèm theo Thông tư 20/2026/TT-BTC.
Xem thêm: Xuất Hóa Đơn Trả Lại Hàng Hóa: Hướng Dẫn Chính Xác Theo Quy Định 2026
Mua hàng không có hóa đơn không đồng nghĩa với việc doanh nghiệp được tự do đưa khoản chi vào chi phí được trừ. Pháp luật chỉ cho phép áp dụng đối với một số trường hợp đặc thù như mua nông, lâm, thủy sản trực tiếp từ người sản xuất, mua phế liệu của người trực tiếp thu nhặt, mua đồ dùng hoặc tài sản của hộ gia đình, cá nhân và một số trường hợp mua hàng hóa, dịch vụ của cá nhân, hộ kinh doanh dưới ngưỡng chịu thuế GTGT.
Việc lập và lưu trữ hồ sơ đầy đủ ngay từ thời điểm mua hàng sẽ giúp doanh nghiệp chủ động hơn khi hạch toán kế toán, kê khai và quyết toán thuế.
Liên hệ ngay để được tư vấn miễn phí: