
Trụ sở chính
Tầng 3, Số 69 Nguyễn Tất Tố, Lê Chân, Hải Phòng.


Nhiều doanh nghiệp và nhân sự phụ trách kế toán thường mặc định rằng nếu trong kỳ không phát sinh số tiền thuế phải khấu trừ thì không cần nộp hồ sơ khai thuế. Tuy nhiên, theo quy định pháp luật quản lý thuế hiện hành, có những thời điểm và tình huống đặc thù mà dù không khấu trừ thuế TNCN vẫn phải nộp tờ khai mẫu 05/KK-TNCN. Việc nắm không đầy đủ quy định có thể dẫn đến việc chậm nộp tờ khai và bị xử phạt hành chính về thuế không đáng có.
Dưới đây là chi tiết căn cứ pháp lý, danh sách 8 trường hợp bắt buộc phải nộp tờ khai, mẫu biểu áp dụng và các khoản thu nhập chịu thuế theo quy định.
Căn cứ theo khoản 6 Điều 11 Nghị định 252/2026/NĐ-CP quy định về các trường hợp không phải nộp hồ sơ khai thuế, khoản thu khác:
"6. Người khai thuế thu nhập cá nhân là tổ chức, cá nhân trả thu nhập thuộc trường hợp khai thuế thu nhập cá nhân theo tháng, quý mà trong tháng, quý đó không phát sinh việc khấu trừ thuế thu nhập cá nhân của đối tượng nhận thu nhập.
Trường hợp tháng, quý cuối cùng trong năm hoặc tháng, quý phát sinh việc chia, tách, hợp nhất, sáp nhập, giải thể, phá sản, chấm dứt hoạt động không phát sinh việc khấu trừ thuế và thuộc trường hợp không phải quyết toán thuế thu nhập cá nhân theo hướng dẫn của Bộ trưởng Bộ Tài chính thì tổ chức, cá nhân trả thu nhập vẫn phải nộp hồ sơ khai thuế thu nhập cá nhân của tháng, quý cuối cùng trong năm hoặc tháng, quý phát sinh việc chia, tách, hợp nhất, sáp nhập, giải thể, phá sản, chấm dứt hoạt động."
Quy định này chỉ rõ nguyên tắc chung: trong các kỳ bình thường (tháng hoặc quý thông thường giữa năm), nếu đơn vị chi trả thu nhập không phát sinh khấu trừ thuế TNCN của người nhận thu nhập thì không phải nộp hồ sơ khai thuế của kỳ đó. Tuy nhiên, tại kỳ cuối năm hoặc khi xảy ra biến động pháp lý doanh nghiệp, nghĩa vụ nộp tờ khai vẫn bắt buộc thực hiện.
Nghĩa vụ nộp tờ khai khấu trừ thuế TNCN
Nếu đơn vị thuộc diện khai theo tháng hoặc quý, không phát sinh việc khấu trừ thuế TNCN và thuộc trường hợp không phải quyết toán thuế TNCN theo hướng dẫn của Bộ Tài chính, doanh nghiệp vẫn phải nộp tờ khai mẫu 05/KK-TNCN trong 8 trường hợp cụ thể sau:
| STT | Trường hợp cụ thể | Lưu ý cho người nộp thuế |
| 1 | Tháng hoặc quý cuối cùng trong năm dương lịch / năm tài chính | Áp dụng cho kỳ tháng 12 (kê khai theo tháng) hoặc Quý 4 (kê khai theo quý). |
| 2 | Tháng hoặc quý phát sinh việc chia doanh nghiệp | Bắt buộc hoàn tất nghĩa vụ khai thuế trước khi chấm dứt tồn tại pháp nhân cũ. |
| 3 | Tháng hoặc quý phát sinh việc tách doanh nghiệp | Áp dụng tại kỳ phát sinh quyết định tách doanh nghiệp. |
| 4 | Tháng hoặc quý phát sinh việc hợp nhất doanh nghiệp | Doanh nghiệp bị hợp nhất cần chốt số liệu tờ khai. |
| 5 | Tháng hoặc quý phát sinh việc sáp nhập doanh nghiệp | Doanh nghiệp sáp nhập hoàn thiện hồ sơ khai thuế theo quy định. |
| 6 | Tháng hoặc quý phát sinh việc giải thể doanh nghiệp | Hoàn thành trước khi đóng mã số thuế tại cơ quan thuế quản lý. |
| 7 | Tháng hoặc quý phát sinh việc phá sản doanh nghiệp | Lập tờ khai phục vụ thủ tục thanh lý, xử lý nghĩa vụ thuế. |
| 8 | Tháng hoặc quý phát sinh việc chấm dứt hoạt động | Chấm dứt dự án, văn phòng đại diện hoặc đơn vị phụ thuộc. |
Như vậy, doanh nghiệp cần rà soát kỹ lịch trình hoạt động và thời điểm cuối năm tài chính để không bỏ sót tờ khai, tránh phát sinh thông báo chậm nộp từ cơ quan thuế quản lý trực tiếp.
Xem thêm: Khoản được trừ khi tính thuế TNCN năm 2026 gồm những gì?
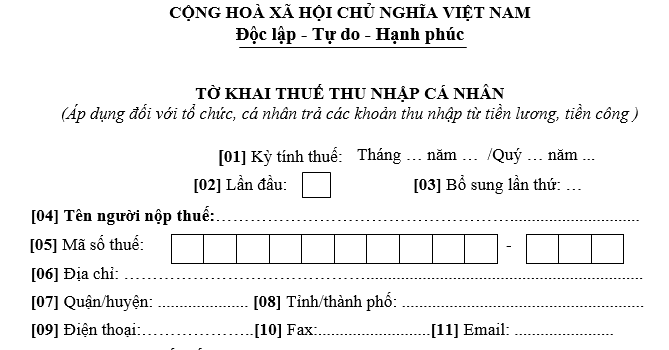
Mẫu 05/KK-TNCN là Tờ khai thuế thu nhập cá nhân áp dụng đối với tổ chức, cá nhân trả các khoản thu nhập từ tiền lương, tiền công.
Mẫu biểu được ban hành kèm theo Phụ lục 1 Thông tư 89/2026/TT-BTC của Bộ Tài chính. Đơn vị có thể lập trực tiếp trên hệ thống Khai thuế qua mạng (Thuedientu) hoặc lập trên ứng dụng Hỗ trợ kê khai (HTKK) phiên bản mới nhất để kết xuất file XML nộp cho cơ quan thuế.
Để xác định chính xác có phát sinh khấu trừ thuế hay không, kế toán doanh nghiệp cần nắm rõ các khoản thu nhập chịu thuế từ tiền lương, tiền công. Căn cứ khoản 2 Điều 3 Luật Thuế thu nhập cá nhân 2025, ngoại trừ thu nhập được miễn thuế quy định tại Điều 4, các khoản chịu thuế bao gồm:
Tiền lương, tiền công và các khoản có tính chất tiền lương, tiền công dưới mọi hình thức chi trả.
Tiền thù lao, các khoản lợi ích bằng tiền hoặc không bằng tiền mà người lao động nhận được từ đơn vị chi trả.
Các khoản phụ cấp, trợ cấp, thu nhập khác, loại trừ các khoản phụ cấp, trợ cấp sau:
Phụ cấp, trợ cấp theo quy định của pháp luật về ưu đãi người có công.
Phụ cấp quốc phòng, an ninh.
Phụ cấp độc hại, nguy hiểm đối với ngành, nghề hoặc công việc tại nơi làm việc có yếu tố độc hại, nguy hiểm.
Phụ cấp thu hút, phụ cấp khu vực theo quy định của pháp luật.
Phụ cấp, trợ cấp, sinh hoạt phí do cơ quan Việt Nam ở nước ngoài chi trả.
Trợ cấp khó khăn đột xuất, trợ cấp tai nạn lao động, bệnh nghề nghiệp.
Trợ cấp một lần khi sinh con hoặc nhận nuôi con nuôi, trợ cấp do suy giảm khả năng lao động, trợ cấp hưu trí một lần, trợ cấp tuất hàng tháng và các khoản trợ cấp khác theo quy định của pháp luật về bảo hiểm xã hội.
Trợ cấp thôi việc, trợ cấp mất việc làm theo Bộ luật Lao động.
Trợ cấp mang tính chất bảo trợ xã hội và các khoản phụ cấp, trợ cấp khác không mang tính chất tiền lương, tiền công theo quy định của Chính phủ.
Các khoản thu nhập từ tiền lương, tiền công
Hệ thống văn bản pháp luật về thuế TNCN, thuế TNDN và thuế GTGT liên tục được cập nhật với nhiều điều khoản chi tiết. Đối với các doanh nghiệp vừa và nhỏ, doanh nghiệp mới thành lập hoặc các đơn vị có biến động tổ chức (chia tách, sáp nhập, chuyển đổi), việc thiếu bộ phận kế toán chuyên sâu rất dễ dẫn đến sai sót trong xác định kỳ kê khai và chậm nộp tờ khai.
Sử dụng Gói dịch vụ kế toán thuế trọn gói của Kế Toán Thuế Ngọc Vân là giải pháp toàn diện giúp doanh nghiệp giải quyết triệt để các rủi ro này:
Kê khai thuế định kỳ chuẩn xác: Thực hiện đầy đủ nghĩa vụ khai thuế GTGT, TNCN (mẫu 05/KK-TNCN), TNDN theo đúng quy định mới nhất, không bỏ sót kỳ kê khai cuối năm hay khi phát sinh thay đổi cấu trúc doanh nghiệp.
Tối ưu chi phí và rủi ro: Doanh nghiệp không cần đầu tư bộ máy kế toán cồng kềnh nhưng vẫn sở hữu đội ngũ chuyên viên nhiều năm kinh nghiệm theo sát từng nghiệp vụ chứng từ.
Lập báo cáo tài chính và quyết toán thuế năm: Đảm bảo số liệu minh bạch, chuẩn mực kế toán, sẵn sàng giải trình khi cơ quan thuế thanh tra, kiểm tra.
Tư vấn cảnh báo rủi ro kịp thời: Đồng hành hỗ trợ chủ doanh nghiệp các vấn đề về hợp đồng lao động, chi phí hợp lý hợp lệ và bảo hiểm xã hội.
Quý doanh nghiệp cần tư vấn chuyên sâu về nghĩa vụ thuế TNCN hoặc nhận báo giá gói kế toán thuế trọn gói, vui lòng liên hệ trực tiếp với Kế Toán Thuế Ngọc Vân:
CÔNG TY TNHH DỊCH VỤ DOANH NGHIỆP NGỌC VÂN
Hotline / Zalo tư vấn miễn phí: 0941 233 469 - 0789 368 883
Email: [email protected]
Website: https://vnyuyun.com/
Trụ sở chính: Tầng 3, Số 69 Nguyễn Tất Tố, Lê Chân, Hải Phòng.
Chi nhánh: Tầng 6, Số 2 Ngõ 18, Nguyễn Cơ Thạch, Từ Liêm, Hà Nội.
Chi nhánh: Số 88, Đường 20/8, Phường Hà Giang 1, Tuyên Quang.


